
Финансовая грамотность руководителей медицинских учреждений
Финансовая грамотность руководителя — это способность читать отчётность, понимать движение денег и принимать обоснованные решения. В медучреждении она помогает сочетать качество помощи пациентам с устойчивостью, контролируя доходы, расходы и обязательства.
Управленческий взгляд отличается от бухгалтерского: бюджет показывает план, отчёт — результат, денежный поток — реальное движение средств. Руководителю важно объяснять эти различия и выбирать действия, а не смотреть только на прибыль.
В работе казахстанских медучреждений решения зависят от тарифов, объёма услуг, закупок, оплаты труда и договорных обязательств. Финансовая компетентность позволяет заранее оценивать последствия изменений и не скрывать долгосрочные риски текущими задачами.
Подготовка эффективна, когда теория сочетается с разбором нехватки средств, кассовых разрывов, роста затрат и спорных сделок. Такой подход помогает действовать аргументированно и сохранять интересы пациентов и коллектива.
Бюджет и управленческая отчётность
Бюджет медучреждения должен отражать сезонность, потребность в ремонте, закупке оборудования и обучении. Полезно отдельно учитывать контролируемые расходы и внешние факторы, чтобы команда видела, какие решения можно изменить.
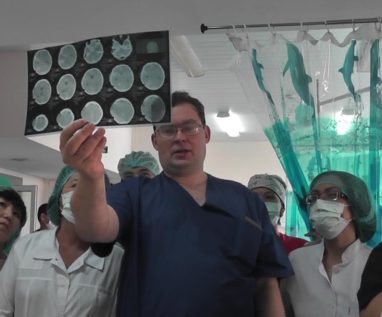
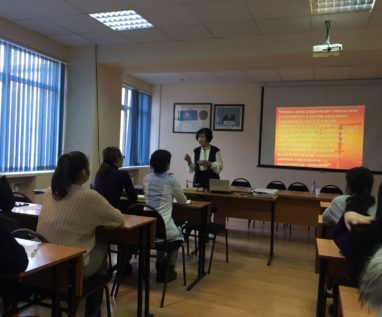
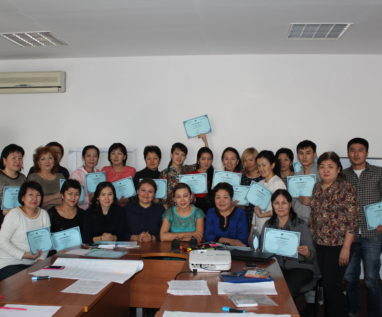
Руководителям полезно сочетать самостоятельное изучение с образовательными программами Русско-Казахского медицинского института, предназначенными для медицинских и фармацевтических специалистов.
Ежемесячное сопоставление плана и факта выявляет не только перерасход, но и источник отклонения: объём услуг, цены, сроки оплаты или разовые закупки. Каждое значимое отклонение следует объяснять и закреплять ответственным действием.
Доходы, расходы и денежный поток
Доход и поступление денег — разные понятия. Если счёт оплачен, но средства задерживаются, у учреждения может быть прибыль и одновременно кассовый разрыв. Поэтому руководитель отслеживает сроки контрагентов и возраст задолженности.
Ликвидность определяется способностью закрыть обязательства в срок. Оценка включает доступные средства, ожидаемые поступления, платежи персоналу, налоги, закупки и обслуживание техники. Резерв формируется по утверждённым правилам, а не в последний момент.
| Показатель | Что отражает | Ключевой вопрос | Управленческое действие |
|---|---|---|---|
| Денежный поток | Фактическое движение средств | Возникнет ли кассовый разрыв? | Перенести платежи и ускорить сборы |
| Дебиторская задолженность | Неоплаченные счета | Кто и когда должен заплатить? | Усилить работу с просрочкой |
| Обязательства | Долги и будущие платежи | Покрыты ли они ресурсами? | Согласовать сроки погашения |
| Ликвидность | Способность платить в срок | Хватает ли доступных средств? | Сохранить финансовый резерв |
| Рентабельность | Результат деятельности | Есть ли устойчивый источник дохода? | Сравнить услуги и затраты |
Один показатель не объясняет ситуацию. Положительная рентабельность может сосуществовать с задержками оплаты, а высокий остаток денег — со снижающимся потоком пациентов. Выводы строятся по динамике, структуре и причинам изменений.
Риски и финансовая устойчивость
Финансовые риски включают зависимость от одного источника дохода, валютные колебания, рост затрат, просрочку контрагентов и накопление обязательств. Управленческая задача — не устранить каждый риск, а снизить его влияние и определить ранние признаки.
Проверка устойчивости предполагает несколько сценариев: снижение объёма услуг, задержку оплаты, рост фонда оплаты труда и незапланированный ремонт. Дополнительные ориентиры можно искать в методических материалах, проверяя применимость примеров к своему учреждению.
Контроль включает разделение полномочий, согласование закупок, инвентаризацию, проверку оснований платежей и регулярный внутренний анализ. Финансовая грамотность также помогает замечать сомнительные операции и передавать их для профессиональной проверки.
Показатели работы и мотивация команды
Показатели работы нельзя отрывать от финансов. Загрузка, объём услуг, удовлетворённость пациентов и качество помощи влияют на доход и затраты. Одновременно чрезмерное давление на показатели может ухудшить клинические результаты, поэтому цели должны быть сбалансированы.
Центры ответственности помогают увидеть вклад подразделений: сколько ресурсов они используют и какой результат создают. Сравнивать нужно сопоставимые данные, учитывая качество, сезонность и особенности профиля учреждения.
Регулярный анализ работает, когда показатели доступны сотрудникам в понятной форме, а отклонения обсуждаются без поиска виноватых. Финансовые знания позволяют руководителю объяснять решения команде и согласовывать действия клиницистов, экономистов и администраторов.
Практические рекомендации для внедрения
Внедрение начинают с диагностики: какие данные доступны, кто отвечает за бюджет, как быстро обновляются отчёты и где возникают разрывы между планом и фактом. Без владельцев процессов финансовая грамотность остаётся общим знанием.
Затем закрепляют короткий ежемесячный цикл: анализ отклонений, выбор решений, назначение ответственных и контроль результата. Обучение руководителей и бухгалтеров лучше встроить в программы повышения квалификации.
- Провести инвентаризацию финансовых процессов и назначить владельцев данных.
- Утвердить бюджет, панель показателей и сценарии устойчивости на один год.
- Ввести ежемесячное сопоставление плана, факта и денежного потока.
- Определить правила резерва, закупок, согласований и работы с задолженностью.
- Обучить руководителей подразделений на единых методиках и реальных кейсах.
Начните с аудита бюджета и денежного потока, назначьте ответственных и запустите ежемесячный цикл анализа. Такой старт сделает решения прозрачными, а финансовую устойчивость — управляемой.
2011
13505
50
65
83
202


Копия удостоверения личности, копия диплома, сертификаты специалиста, если имеется последнее повышение квалификации.
В соответствии с приказом Министра здравоохранения и социального развития Республики Казахстан от 29 июня 2015 года № 531 «Об утверждении Правил, сроков выдачи и отзыва свидетельства о присвоении квалификационной категории для специалистов в области здравоохранения, за исключением специалистов в сфере санитарно-эпидемиологического благополучия населения»
- Для второй квалификационной категории необходимо повышение квалификации по заявляемой специальности в общем объеме 108 часов.
- Для первой квалификационной категории необходимо повышение квалификации по заявляемой специальности в общем объеме 162 часа.
- Для высшей квалификационной категории необходимо повышение квалификации по заявляемой специальности в общем объеме 216 часов.
- В случае отзыва специалист предоставляет документы, подтверждающие дополнительное прохождение курсов повышения квалификации в общем объеме не менее 216 часов по заявляемой специальности, пройденные после отзыва свидетельства.
Критерии присвоения квалификационной категории в области здравоохранения:
-
вторая квалификационная категория присваивается специалистам при наличии:
- стажа работы по заявляемой специальности не менее трех лет, а также осуществление медицинской деятельности по заявляемой специальности на момент подачи документов;
- первая квалификационная категория присваивается специалистам при наличии стажа работы по заявляемой специальности не менее шести лет, а также осуществление медицинской деятельности по заявляемой специальности на момент подачи документов;
- высшая квалификационная категория присваивается специалистам при наличии стажа работы по заявляемой специальности не менее десяти лет, а также осуществление медицинской деятельности по заявляемой специальности на момент подачи документов.
В соответствии с приказом МЗ РК от 24.11.2009 года №774 «Об утверждении Номенклатуры медицинских и фармацевтических специальностей» предусмотрена специальность «Дерматовенерология (венерология, дерматология, дерматокосметология) (взрослая, детская)».
Дополнительно сообщаем, что для выпускников медицинских ВУЗов, завершивших обучение по программе «Общая медицина», включая интернатуру (выпускники интернатуры с 2014 года), прохождение резидентуры является обязательным условием допуска к работе по клиническим специальностям, утверждаемым уполномоченным органом в области здравоохранения (приказ Министра здравоохранения РК от 30 января 2008 года №27 «Об утверждении Перечня клинических специальностей подготовки в интернатуре и резидентуре).
Данная норма регламентируется Законом РК «Об образовании» и распространяется на лиц, приступивших к обучению в рамках ГОСО-2006.
Прейскурант цен на оказание платных услуг по повышению квалификации и переподготовке кадров есть на сайте….
Дополнительную информацию можете получить по телефону ниже…

Мы Вам перезвоним.
7 этаж